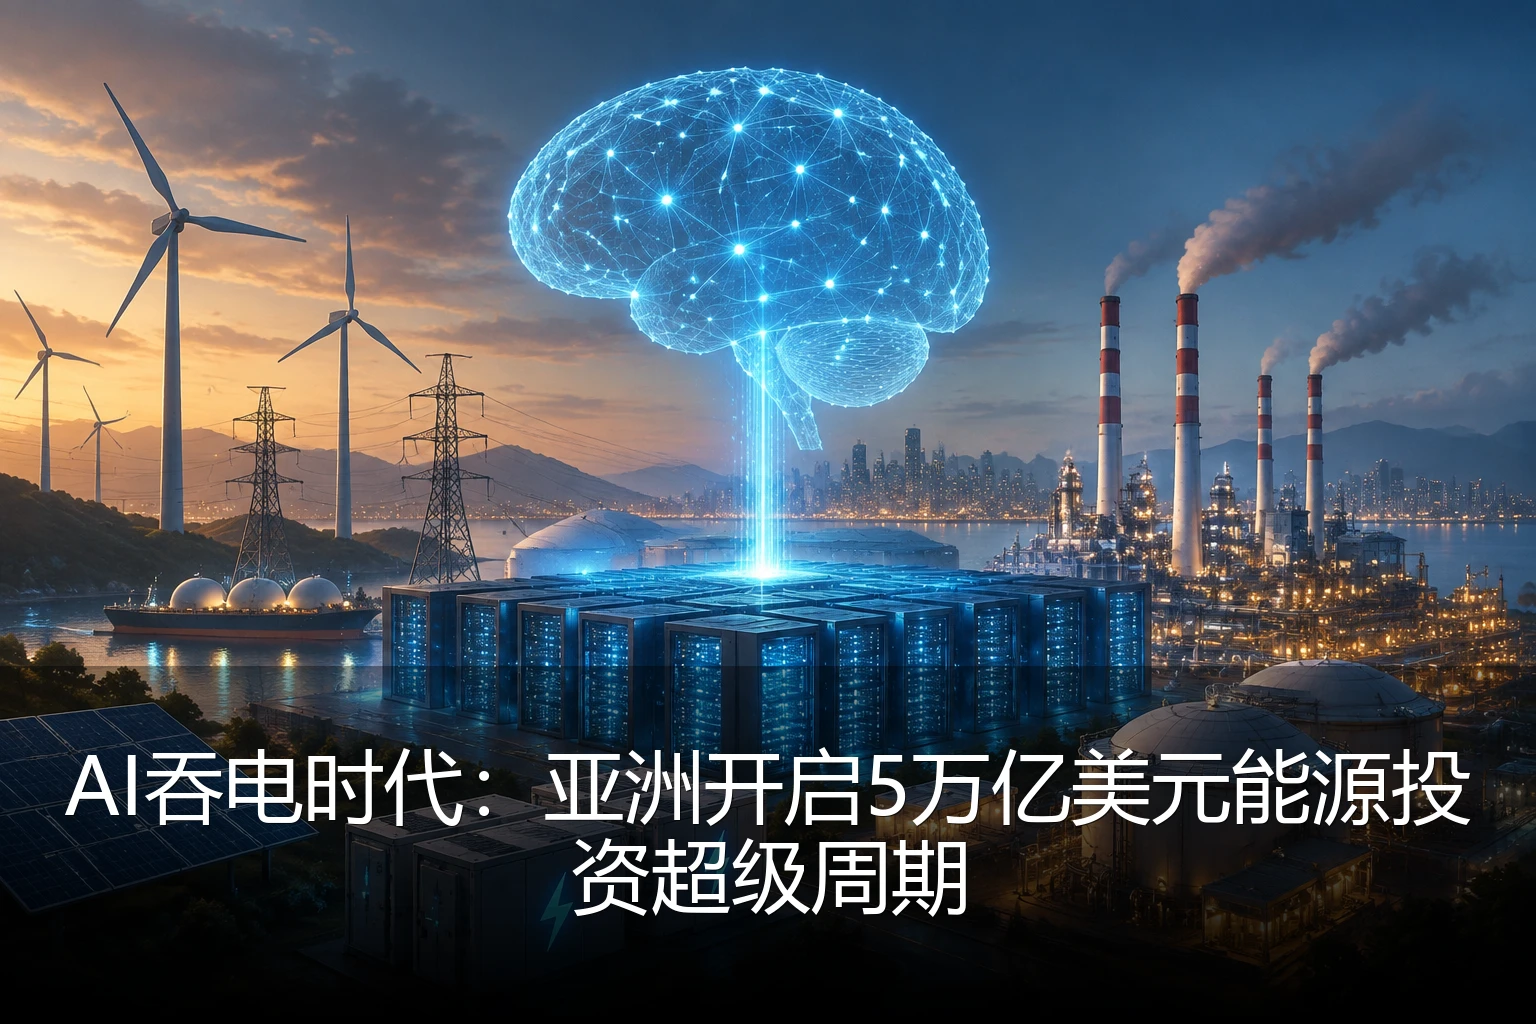
当人工智能从代码世界涌向发电站,一场跨越算力与能源的超级周期正在亚洲悄然成型。8月初,摩根士丹利东盟/印度能源、材料与公用事业分析师马扬克·马赫什瓦里在《日经亚洲》发表署名研究指出,能源、人工智能与安全三大主题正加速融合,有望触发"历史上规模最大、持续时间最长的能源投资周期",其影响将渗透至所有资产类别、行业与地理区域。
算力狂飙,电力成最大瓶颈
亚洲正经历前所未有的数据中心建设热潮。从马来西亚柔佛州到印尼雅加达,从韩国首尔到澳大利亚悉尼,超大规模云服务商竞相圈地,资本承诺规模令人瞠目。然而在吊塔林立、GPU批量出货的光鲜表象之下,真正的约束正从芯片转向电力——数字经济正通过发电厂、电网、燃料、储能与基础设施,与实体经济正面交汇。
摩根士丹利测算,到2030年亚太地区数据中心的电力消耗将超过100吉瓦,复合年增长率约23%,与美国大致相当。以用电量衡量,亚洲数据中心耗电将从2023年的193太瓦时增至2030年的832太瓦时,四年间翻两番有余,届时约占该地区总电力需求的3%,却将贡献全部新增电力需求的15%。这一组数字意味着,未来数年亚洲每新增约7度电,就有1度要留给数据中心。
硬件侧的功耗数据更能说明问题的严峻性。当前单架AI GPU机架功耗已达40至200千瓦,而传统企业级机架仅为5至15千瓦,下一代平台更将向每架数百千瓦演进。AI已把数据中心瓶颈从空间转移到功率密度、散热与网络——在机架组装与芯片供应之外,电力基础设施的就绪程度,已成为左右数据中心部署与交付周期的主导变量。
能源安全:亚洲的先天软肋
需求端高歌猛进,供应端却结构性脆弱,能源安全由此升格为亚洲政策制定者的头等大事。国际能源署(IEA)数据显示,亚洲能源消耗约占全球总量的一半,但本土生产仅能满足需求的三分之一左右,这一失衡使该地区极易受到跨境能源流动波动的冲击——霍尔木兹海峡局势反复、LNG现货价格剧烈波动等事件,均一再印证这一软肋的存在。
更值得警惕的是投资错配。IEA统计显示,过去十年亚洲能源消费增长约50%,但对传统能源供应链的投资却降至历史低位,甚至已低于数据中心的投资规模。随着算力需求持续膨胀,"需求向上、投资向下"的剪刀差正变得愈发难以维系,这也在客观上为新一轮大规模资本开支埋下伏笔。
五万亿美元超级周期开闸
缺口即机会。摩根士丹利预计,能源安全与"为AI供能"将推动整个亚洲开启超过5万亿美元的投资超级周期,并带动约9万亿美元的价值创造。到2030年,该地区年均能源资本支出将增加近一倍,覆盖煤炭、天然气、可再生能源、储能电池与电网等全谱系资产。
从投资结构看,电力(含燃煤发电)将占投资总额的三分之二以上,其余依次为燃料、储能与天然气。值得玩味的是,在"碳中和"主叙事之外,传统电源与电网灵活性资产正重获资本青睐——AI的现实需求正在改写能源转型的优先级排序:可靠、可调、可及,被置于与"清洁"同等重要的位置。对亚洲多数新兴经济体而言,先有电、再谈绿,已成为务实共识。
储能从配角走向主角
可再生能源渗透率提升与用电负荷波动加剧,使电网约束直接推高储能的战略价值。摩根士丹利预计,到2030年与数据中心相关的亚洲年度新增储能部署可达321吉瓦时,相当于现有需求翻一番;届时亚洲储能新增容量约达2700吉瓦时。仅东南亚一地,电池储能年部署量就预计从当前的约2吉瓦时跃升至2032年的近16吉瓦时。
储能正成为AI电力需求与新建可再生能源项目的"标配组件",承担削峰填谷、平滑突发负荷尖峰的关键职能。对上游原材料而言,这意味着锂、镍、铜等品种获得中长期需求支撑;对电网设备、电力运营与EPC企业而言,则意味着订单能见度的显著改善。
产业传导与投资启示
对亚原料汇所关注的亚洲大宗商品与周期股市场而言,这一超级周期具有三重传导逻辑:其一,电力基建扩张直接拉动铜、铝等电气化金属需求,数据中心配套的变压器、线缆与散热系统均为铜铝密集型资产,有望对冲地产链需求疲软带来的缺口;其二,煤电与天然气在过渡期继续扮演"压舱石"角色,支撑动力煤与LNG的中长期采购刚性,亚洲市场煤炭、燃气价格底部因此更加稳固;其三,储能放量重塑锂电材料供需格局,为上游资源品提供新的估值锚。
从板块映射看,A股、港股及东南亚市场中的电力运营、电网设备、储能系统集成与上游资源类标的,均有望受益于这一长周期资本开支浪潮。但需要留意的是,AI资本开支节奏、各国电价政策与燃料价格波动仍构成主要不确定因素——超级周期是趋势,但过程注定伴随反复与分化,投资者宜以产业视角布局,而非追逐短期题材热度。
结语:电力时代的新叙事
亚洲正进入一个"电力即算力、算力即竞争力"的新阶段。当能源主题与算力需求深度绑定,整个能源系统——从发电、输电到储能、用能——都需协同进化,支撑这个前所未有的电力时代。对投资者而言,理解这一底层逻辑,或许比追逐任何短期价格波动都更为重要。