全球天然气消费量预期下降:中东局势与市场博弈
关键词:天然气消费、中东局势、霍尔木兹海峡、国际能源署、能源安全
引言
2026年7月,国际能源署发布的最新报告给全球能源市场投下一枚深水炸弹:受中东局势紧张导致天然气供应减少,以及天然气价格持续走高抑制消费需求的双重影响,预计今年全球天然气消费量将下降0.5%,折合200亿立方米。这一数字看似微小,却折射出国际能源格局的深层裂变。在碳中和转型与地缘政治动荡交织的当下,天然气的角色正变得愈发微妙——它既是清洁能源转型的“过渡燃料”,又成为大国博弈的“战略武器”。霍尔木兹海峡的液化天然气运输量骤减,犹如一记警钟,提醒我们:能源安全从来不是抽象的概念,而是与地缘政治、经济周期、气候政策紧密缠绕的现实难题。
一、中东“火药桶”点燃天然气供应危机
中东地区历来是全球能源市场的“心脏”,而霍尔木兹海峡则是这颗心脏最重要的血管。数据显示,该海峡此前承担了全球约20%的液化天然气运输。然而,美伊冲突的持续升级,让这条能源动脉面临前所未有的堵塞风险。2026年初以来,伊朗革命卫队多次在霍尔木兹海峡附近举行军事演习,美国第五舰队亦加强了对该水域的巡逻,双方“擦枪走火”的潜在风险致使航运保险费飙升,船东纷纷改道或推迟航程。液化天然气运输量的大幅减少,直接冲击了亚洲和欧洲主要消费国的供应稳定性。
国际能源署的报告指出,中东局势的恶化不仅体现在运输中断上,还表现为长期合同执行率的下降。沙特、卡塔尔等国虽未直接卷入冲突,但作为区域主要产气国,其出口路线高度依赖霍尔木兹海峡。一旦海峡被实质性封锁,这些国家即使拥有充裕的产能,也无法将资源有效输送到国际市场。这种“供应链的脆弱性”在2022年俄乌冲突后已暴露过一次,如今中东变局再度让各国意识到:天然气市场的全球化叙事,正在被地缘政治的碎片化改写。
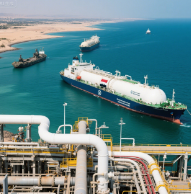
图注:霍尔木兹海峡是全球液化天然气运输的咽喉要道,当前局势下通行量显著下滑。
二、价格高企:需求抑制背后的经济逻辑
如果说供应端是“看不见的手”在操纵,那么价格端则是一把明晃晃的“剪刀”。国际天然气价格自2025年下半年起便一路攀升,欧洲基准的TTF指数在2026年第一季度同比上涨约35%,亚洲现货价格也维持在高位。高企的价格如同一道无形的屏障,将相当一部分潜在需求挡在市场之外。
从工业领域看,欧洲的化肥、化工、钢铁等天然气密集型产业首当其冲。德国化工巨头巴斯夫在2026年半年报中坦言,天然气成本已占其生产成本的40%以上,部分工厂被迫减产甚至停产。亚洲新兴经济体同样承压:印度、巴基斯坦等国在高温旺季不得不减少液化天然气进口,转而加大煤炭和燃油使用——这无疑与全球碳中和目标背道而驰。国际能源署测算,高价对需求的抑制效应约占总消费量下降的六成,而供应障碍贡献了其余四成。
值得注意的是,价格走高的背后并非单纯的供需失衡。金融资本对天然气期货的炒作、市场对地缘风险的“恐慌溢价”,以及库存补充周期的刚性需求,共同推高了价格弹性。当天然气成为与石油类似的“金融属性资产”时,其价格信号已不能完全反映实体经济的真实需求。
三、全球天然气市场格局的重塑
本次消费量下降并非孤立事件,而是全球天然气市场深层结构调整的缩影。过去十年,液化天然气产能的爆发式增长曾让市场相信“供需宽松”是常态。澳大利亚、美国、卡塔尔等国纷纷上马液化项目,全球液化产能从2015年的3亿吨提升至2025年的约4.5亿吨。然而,产能的扩张并未消除“可获取性”的瓶颈——天然气仍然高度依赖特定的输送通道和基础设施。
中东局势加剧了这种结构性矛盾:亚洲买家对中东液化天然气的依赖度高达40%,欧洲虽通过增加美国、俄罗斯管道气试图降低对中东的依赖,但全球甲烷排放标准收紧,以及美国页岩气企业因低回报率减少投资,持续对供应端施加压力。国际能源署预测,若中东紧张局势持续到2026年底,全球液化天然气市场可能面临约150亿立方米的供应缺口——这恰好与本次预测的消费下降量基本吻合,暗示供需已处于紧绷的“紧平衡”状态。
与此同时,主要消费国的政策应对也在重塑市场。日本和韩国加速重启核电站,以弥补天然气缺口;德国则延长了部分燃煤电厂的服役期限;中国作为全球最大的液化天然气进口国,正通过扩大中长期合同锁量、大力发展国内天然气勘探以及推动“煤改气”政策的理性调整,来对冲外部风险。这些举措短期内可能减轻天然气价格压力,但长期来看,却可能延缓能源转型进程,形成一个“地缘风险→天然气高价→化石燃料回归”的恶性循环。
四、未来展望:能源安全的“去全球化”悖论
本次天然气消费量下降事件,最深刻的启示或许在于:能源安全正从“全球化协作”转向“区域化自保”。冷战结束后,国际能源市场一直信奉自由市场和相互依赖的理念,认为通过贸易和投资能将风险分散。但俄乌冲突和中东变局连续证明了:当供应国与消费国陷入地缘对立时,市场化机制会迅速失效,能源武器化成为常态。
对于消费国而言,短期应对策略包括:扩大战略储备、签订更多的长协合同、增加替代能源来源(如从非洲、东地中海、加拿大进口液化天然气)。但这些措施治标不治本,因为全球后备液化产能非常有限,且新增产能建设周期长达5—7年。更根本的出路在于加快能源结构多元化,尤其是可再生能源和核能的大规模部署。国际能源署的数据显示,全球可再生能源发电装机量在过去一年增长了12%,但其在总能源消费中的占比仍不足20%,远达不到抵消天然气波动影响的程度。
另一方面,中东产气国也需要反思“过度依赖单一海峡”的战略风险。沙特、阿联酋等国家正在探索陆上管道出口路线,例如与巴基斯坦、印度谈判建设跨陆液化天然气管道;卡塔尔则试图通过扩大东北油田产能和开发海上新气田来锁定市场份额。但这些努力面临着投资成本、技术难题以及周边国家政治信任的挑战。
结语
0.5%的消费量下降,200亿立方米的缺口,这些数字或许会被市场短期波动所掩盖,但国际能源署的这份报告应被视为一次郑重警告:全球天然气市场正站在十字路口。是继续沿着“全球化、市场化”的老路前行,任凭地缘风暴撼动能源安全根基;还是果断转向“多元化、低碳化”的新轨,以结构转型对抗系统性风险?答案不仅关乎天然气的命运,更关乎整个人类社会的能源未来。在霍尔木兹海峡的波涛之上,在天然气价格的数字跳动之间,我们正见证一个旧时代的终结和一个新时代的破晓——而这个新时代,需要超越短期逐利的战略远见,以及跨越国界的集体行动。